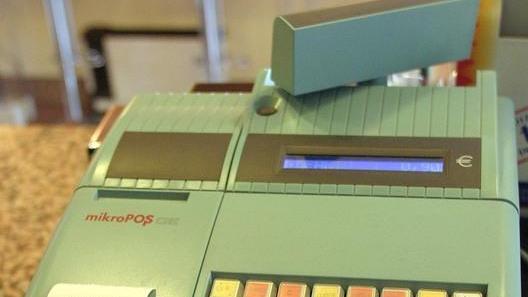
Le regole del registratore di cassa
Le ipotesi in cui non è più necessario effettuare la chiusura giornaliera entro la mezzanotte
Per il settore dei commercianti possono essere utili alcuni approfondimenti che riguardano il registratore di cassa.
Alcuni operatori commerciali, per documentare i corrispettivi percepiti nell'esercizio della propria attività economica, non sono tenuti all'emissione della fattura, essendo sufficiente la ricevuta fiscale o lo scontrino fiscale. Tale facoltà, per i pubblici esercizi che somministrano alimenti e bevande, è ammessa ai sensi del combinato disposto dell'articolo 22 n. 2) del DPR n. 633/72 e dell'articolo 12 comma 1 della L. 30 dicembre 1991 n. 413.
La chiusura giornaliera del registratore di cassa fiscale va effettuata per ogni giorno di attività (DM 23.3.83).
Cosa deve contenere.
- Il contenuto dello scontrino di chiusura giornaliera deve contenere, tra i numerosi dati, i seguenti elementi:
1) il numero di partita IVA dell'emittente e l'ubicazione dell'esercizio;
2) l'ammontare complessivo dei corrispettivi del giorno;
3) il totale cumulativo dell’ammontare dei corrispettivi giornalieri, compreso quello della chiusura cui si riferisce lo scontrino;
4) su distinte successive righe, l’eventuale ammontare degli sconti, rettifiche, rimborsi per resi di merce venduta o imballaggi cauzionati, nonché dei corrispettivi relativi a prestazioni in tutto o in parte non riscossi;
5) il numero degli scontrini fiscali, comprensivo dello stesso scontrino fiscale di chiusura giornaliera, emessi a seguito delle operazioni di cui all'articolo 1 del decreto;
6) il numero degli scontrini fiscali recanti la stampa del contenuto della memoria fiscale;
7) il numero degli scontrini non fiscali;
8) il numero progressivo degli azzeramenti giornalieri;
9) la data e l'ora di emissione;
10) il numero dei ripristini fiscali;
11) il logotipo fiscale ed il numero di matricola dell'apparecchio misuratore fiscale;
12) distanziati da almeno due righe vuote, i dati di carattere non fiscale, preceduti e seguiti dalla scritta "dati non fiscali".
Quando deve essere effettuata.
La noramativa, fino ad ora, prevedeva che la chiusura giornaliera devesse essere eseguita non oltre le ore 24,00 del giorno di emissione del primo scontrino fiscale anche nel caso in cui l'attività proseguisse oltre tale orario .
La normativa precisava inoltre che che gli esercizi commerciali (per esempio autogrill) la cui attività lavorativa comprende l'intero arco della giornata suddiviso su più turni operativi devono emettere lo scontrino di chiusura giornaliera al termine del turno che si conclude prima della mezzanotte (CM n. 60 del 10.6.83).
Così, ipotizzando tre turni giornalieri ripartiti in: 6-14; 14-22; 22-6, lo scontrino di chiusura giornaliera deve essere emesso dall'operatore che termina il turno alle ore 22.
Per le specifiche attività di intrattenimento e spettacolo, la normativa (DPR 30.12.99, articolo 1, c. 4). ha previsto una diversa disciplina, stabilendo che "per gli esercizi la cui attività si protrae oltre le ore ventiquattro, il documento riepilogativo è emesso al termine dell'effettivo svolgimento della attività, con riferimento alla data di inizio dell'evento".
Per molti esercizi pubblici la giornata lavorativa non coincide con la giornata solare: è il caso dei cosiddetti "locali notturni", ma anche di ristoranti, bar, birrerie, gelaterie che protraggono l'orario lavorativo oltre la mezzanotte. Ne conseguiva pertanto la distinzione per la quale un bar (attività commerciale soggetta alla disciplina ordinaria) che chiude l'esercizio alle ore una doveva comunque avere emesso entro la mezzanotte lo scontrino di chiusura giornaliera, mentre una discoteca (attività commerciale soggetta alla disciplina dell'imposta sugli intrattenimenti) che chiude l'attività alle ore tre, a tale ora doveva emettere il documento riepilogativo (equivalente allo scontrino di chiusura giornaliera).
Ora invece l'Agenzia delle Entrate ha precisato che si ritiene estendere a tutti gli esercizi commerciali che svolgono l'attività oltre la mezzanotte, le disposizioni contenute nell'articolo 1, comma 4, del DPR n. 544 del 1999 - dettate per gli esercenti attività di intrattenimento e spettacolo - che permette all'esercente di emettere lo scontrino di chiusura giornaliera al termine dell'effettivo svolgimento dell'attività, con riferimento alla data di inizio dell'evento (quindi anche dopo la mezzanotte).
Chiusura senza sconttrini.
È obbligatorio fare la chiusura giornaliera del registratore di cassa anche se l'importo dei corrispettivi è pari a zero.
Quando non è obbligatoria la chiusura giornaliera.
Non è obbligatorio fare la chiusura giornaliera nei casi di sospensione dell'attività per cause di forza maggiore, per ferie, malattia, lutti, infortuni o per gravi motivi personali.
Si può omettere l'emissione della chiusura giornaliera anche per gli apparecchi utilizzati per attività stagionali come riferisce l 'articolo 5 del Decreto Ministeriale 4 aprile 1990.
Giorgio Guandalini
dottore commercialista
revisore contabile
Non lasciare decidere l'algoritmo:
scegli Gazzetta di Modena per le tue notizie su Google